Visitas
REDACCIÓN
GRUPO CANTÓN
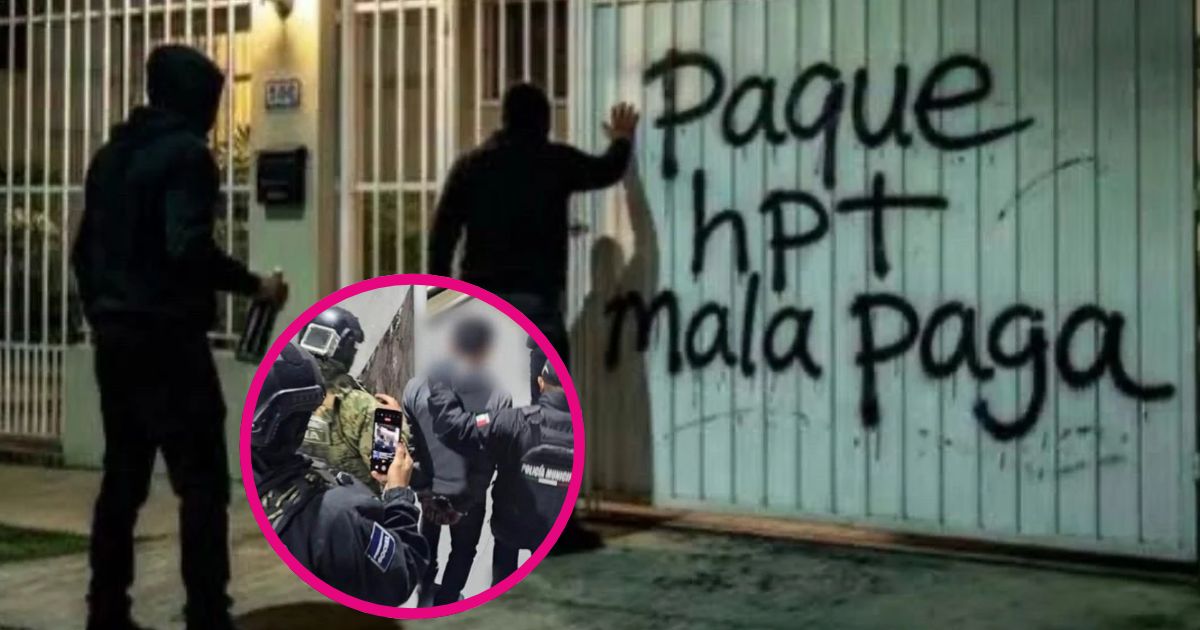
Los préstamos ilegales conocidos como “gota a gota” extendieron sus redes a prácticamente en todo México, con presencia documentada en alrededor de 164 municipios en alcaldías de 31 entidades federativas, de acuerdo con una infografía elaborada por el doctor Víctor Manuel Sánchez Valdés, investigador de la Universidad Autónoma de Coahuila.
El Estado de México encabeza la lista nacional, con 28 municipios donde se ha detectado la operación de estos esquemas de financiamiento, entre ellos Ecatepec, Nezahualcóyotl, Toluca, Naucalpan y Tlalnepantla, lo que evidencia la expansión de esta modalidad de préstamos abusivos en zonas densamente pobladas.
Oaxaca ocupa el segundo lugar, con 15 municipios, mientras que la Ciudad de México registra presencia en 14 de sus 16 alcaldías, incluidas Iztapalapa, Cuauhtémoc, Gustavo A. Madero y Coyoacán. Tlaxcala también suma 14 demarcaciones afectadas. Puebla y Yucatán reportan 12 municipios cada uno, con presencia en ciudades como Tehuacán, Mérida, Tizimín y Kanasín, además de sus respectivas capitales.
La distribución territorial muestra que el problema tiene un arraigo particularmente importante en la zona centro del país. Morelos e Hidalgo contabilizan ocho municipios cada uno; Campeche, siete; Michoacán y Chiapas, seis, mientras que Jalisco, Guanajuato, Querétaro y Quintana Roo registran cinco demarcaciones. Aunque el fenómeno también alcanza el norte y occidente, en varias entidades su presencia aparece más focalizada.
Coahuila, Nuevo León, San Luis Potosí, Zacatecas y Veracruz contabilizan tres municipios cada uno, mientras que otros estados reportan únicamente una localidad. El mapa evidencia que los préstamos gota a gota dejaron de ser un problema aislado de determinadas ciudades y adquirieron alcance nacional.
Su mayor concentración se encuentra en la Megalópolis, integrada por Ciudad de México, Estado de México, Puebla, Tlaxcala, Hidalgo y Morelos, así como en distintas zonas del sureste. Estos esquemas representan un riesgo para quienes recurren a ellos ante la falta de acceso al crédito formal, pues suelen operar al margen de la regulación financiera y pueden convertirse en mecanismos de cobro abusivo y presión contra los deudores.